החיים מלאים בתוכניות, מטרות והתחייבויות כלכליות: רכישת דירה, גידול ילדים, מימון לימודים, ניהול עסק, החזרי הלוואות ותכנון העתיד המשפחתי. לצד כל אלה קיימת גם שאלה שרבים מעדיפים שלא לעסוק בה – מה יקרה למשפחה מבחינה כלכלית אם אחד המפרנסים המרכזיים ילך לעולמו באופן בלתי צפוי?
כאן נכנס לתמונה ביטוח חיים. מטרתו היא ליצור רשת ביטחון כלכלית שתוכל לסייע לבני המשפחה להתמודד עם אובדן הכנסה ועם התחייבויות קיימות. אלא שבחירת ביטוח חיים אינה מסתכמת רק בבחירת סכום פיצוי. כדי לבנות כיסוי שמתאים באמת לצרכים האישיים, רבים מעדיפים להיעזר בשירותיו של סוכן ביטוח פרטי שמכיר את עולם הביטוח ויכול לבחון את התמונה הכלכלית בצורה רחבה.
מהו ביטוח חיים?
ביטוח חיים הוא ביטוח שבו, בהתאם לתנאי הפוליסה, משולם סכום כסף למוטבים שנקבעו מראש במקרה פטירת המבוטח במהלך תקופת הביטוח.
במקרים רבים מדובר בביטוח מסוג ריסק – כלומר, ביטוח שמטרתו המרכזית היא הגנה כלכלית ולא חיסכון.
הכסף שמתקבל יכול לשמש את בני המשפחה לצרכים שונים, ובהם תשלום משכנתא, כיסוי הלוואות, מימון הוצאות מחיה, תמיכה בילדים ושמירה על יציבות כלכלית בתקופה שבה הכנסת המשפחה עלולה להיפגע באופן משמעותי.
חשוב להבין כי ביטוח חיים אינו נועד למנוע את האירוע, אלא לצמצם ככל האפשר את ההשלכות הכלכליות שלו.
למה ביטוח חיים חשוב במיוחד למשפחות?
כמעט כל משפחה מנהלת תקציב המבוסס על הכנסה חודשית קבועה. כאשר אחד מבני הזוג הוא מפרנס מרכזי, אובדן ההכנסה שלו עלול לשנות בתוך זמן קצר את מצבה הכלכלי של המשפחה.
גם במשפחה שבה שני בני הזוג עובדים, כדאי לבדוק מה יקרה אם אחת המשכורות לא תהיה קיימת עוד.
לדוגמה, משפחה עם ילדים קטנים עשויה להזדקק לסכום משמעותי כדי לשמור על שגרת החיים לאורך השנים. כאשר קיימת גם משכנתא, הלוואות או התחייבויות נוספות, הצורך בכיסוי מתאים עשוי להיות גדול עוד יותר.
מסיבה זו, ביטוח חיים למשפחה הוא חלק חשוב מתכנון פיננסי לטווח ארוך.
כמה ביטוח חיים באמת צריך?
זו אחת השאלות המרכזיות בתחום, ואין עליה תשובה אחידה.
סכום ביטוח שמתאים לאדם אחד עשוי להיות נמוך מדי או גבוה מדי עבור אדם אחר. לכן כדאי לבחון מספר נתונים לפני שמחליטים על גובה הכיסוי.
בין השיקולים החשובים נמצאים:
-
ההכנסה החודשית של המבוטח.
-
מספר הילדים וגילם.
-
גובה המשכנתא וההלוואות.
-
רמת ההוצאות החודשיות של המשפחה.
-
חסכונות ונכסים קיימים.
-
כיסויים ביטוחיים אחרים.
-
הכנסתו של בן או בת הזוג.
-
מספר השנים שבהן צפויה המשפחה להיות תלויה בהכנסה הנוכחית.
המטרה היא ליצור סכום ביטוח שיכול לתת למשפחה זמן ויכולת כלכלית להסתגל למצב החדש, ולא לבחור סכום שרירותי רק משום שהוא מופיע בהצעת ביטוח מסוימת.
מה התפקיד של סוכן ביטוח פרטי?
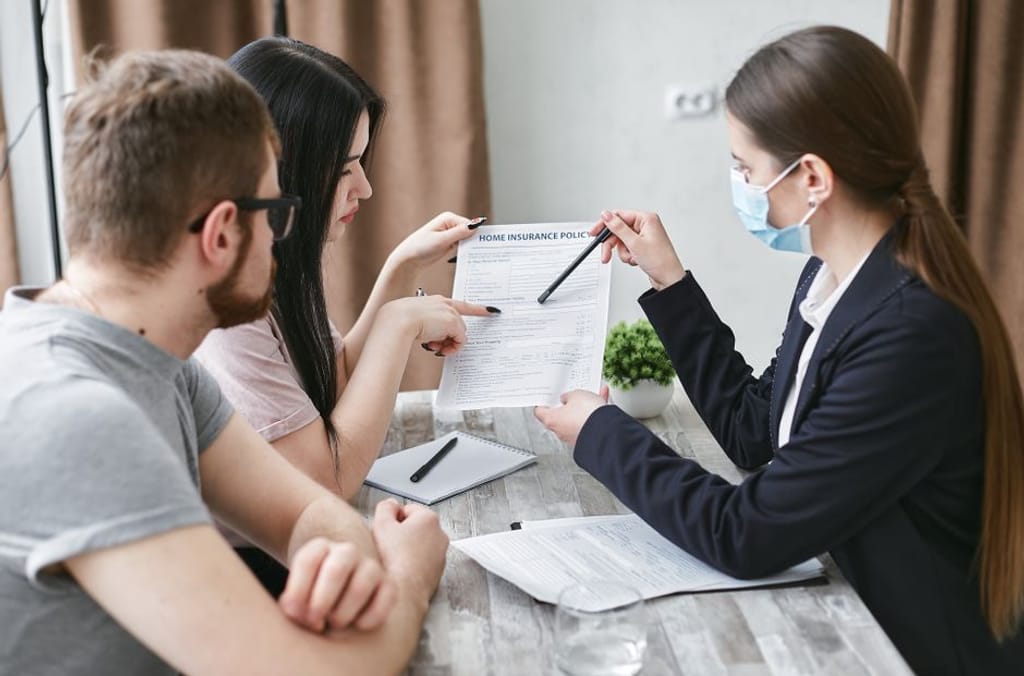
סוכן ביטוח פרטי יכול לסייע למבוטח להבין את ההבדלים בין האפשרויות הקיימות ולבדוק כיצד הן משתלבות במצב האישי והמשפחתי שלו.
אחד היתרונות המרכזיים בעבודה עם סוכן הוא היכולת להסתכל על התמונה הרחבה. לא פעם לאדם כבר קיימים ביטוחים דרך קרן פנסיה, מקום העבודה, ביטוח מנהלים, משכנתא או פוליסות שנרכשו בעבר.
לכן, לפני רכישת פוליסה נוספת, חשוב לבדוק קודם אילו כיסויים כבר קיימים.
סוכן ביטוח פרטי יכול לסייע במיפוי הביטוחים, בהבנת היקף הכיסוי, בבחינת הצרכים ובהצגת האפשרויות הרלוונטיות בהתאם למאפייני הלקוח.
למה לבחור סוכן ביטוח פרטי ולא לרכוש ביטוח באופן אוטומטי?
בעידן הדיגיטלי ניתן לרכוש מוצרים פיננסיים רבים במהירות, אך דווקא בביטוח חיים יש משמעות רבה להבנת הפרטים.
מחיר הפוליסה חשוב, אבל הוא אינו הפרמטר היחיד.
יש לבדוק גם את סכום הביטוח, תקופת הביטוח, אופן התפתחות הפרמיה לאורך השנים, תנאי החיתום, החרגות אפשריות ומבנה הפוליסה.
סוכן מקצועי יכול להסביר את התנאים בשפה ברורה ולעזור ללקוח להבין מה בדיוק הוא רוכש.
בנוסף, הצרכים הביטוחיים משתנים לאורך החיים. אדם רווק בתחילת דרכו אינו נמצא באותו מצב כמו הורה לשלושה ילדים עם משכנתא. גם לאחר שהילדים גדלים או שהמשכנתא מצטמצמת, ייתכן שכדאי לבחון מחדש את סכום הכיסוי.
סוכן ביטוח פרטי כמלווה לאורך זמן
אחד היתרונות המשמעותיים של מערכת יחסים עם סוכן ביטוח אישי הוא האפשרות לבצע התאמות לאורך הדרך.
החיים משתנים: מתחתנים, נולדים ילדים, מחליפים עבודה, קונים דירה, פותחים עסק ולעיתים גם ההכנסות וההתחייבויות משתנות באופן משמעותי.
לכן, פוליסת ביטוח שנרכשה לפני עשר שנים אינה בהכרח מתאימה למצב הנוכחי.
בדיקה תקופתית יכולה לזהות כיסוי שאינו מספיק, אך גם מצב הפוך שבו קיים כפל ביטוח או כיסוי גבוה מהנדרש.
ביטוח חיים לבעלי עסקים ולעצמאיים
עבור עצמאים ובעלי עסקים, חשיבותו של ביטוח החיים עשויה להיות גדולה במיוחד.
שכיר עשוי ליהנות ממערכות ביטוח וחיסכון שמגיעות דרך מקום העבודה, בעוד שעצמאי נדרש במקרים רבים לדאוג באופן יזום לחלק גדול יותר מהמעטפת הפיננסית שלו.
בנוסף, במקרה של בעל עסק, ההכנסה המשפחתית עשויה להיות קשורה ישירות ליכולת שלו להמשיך להפעיל את העסק.
לכן כדאי לבחון לא רק את גובה ההכנסה הנוכחית אלא גם את המשמעות הכלכלית שתהיה למשפחה במקרה של אובדן אותו מקור הכנסה.
מה חשוב לבדוק לפני שרוכשים ביטוח חיים?
לפני קבלת החלטה מומלץ לבצע בדיקה מסודרת של המצב הקיים.
ראשית, כדאי להבין אילו ביטוחים כבר קיימים ומה גובה הכיסוי בכל אחד מהם. לאחר מכן יש להעריך את ההתחייבויות והצרכים העתידיים של המשפחה.
חשוב גם לקרוא את תנאי הפוליסה ולהבין כיצד הפרמיה עשויה להשתנות לאורך השנים.
בעת מילוי הצהרת בריאות או שאלון חיתום יש למסור מידע מלא ומדויק בהתאם לדרישות המבטח. מדובר בחלק משמעותי מתהליך ההצטרפות לביטוח.
לא רק מחיר – גם התאמה
כאשר משווים בין פוליסות ביטוח חיים, קל להתמקד בשאלה איזו הצעה היא הזולה ביותר.
אבל ביטוח אינו מוצר שכדאי לבחור רק לפי מחיר.
פוליסה זולה יותר אינה בהכרח טובה יותר אם סכום הכיסוי אינו מתאים לצרכים. מצד שני, אין סיבה לשלם על כיסוי גבוה שאינו נחוץ.
לכן השאלה החשובה אינה רק "כמה הביטוח עולה?", אלא גם "מה המשפחה שלי באמת צריכה?".
ביטוח חיים וסוכן ביטוח פרטי – שילוב בין הגנה לתכנון
ביטוח חיים הוא אחד הכלים שיכולים לספק למשפחה יציבות כלכלית כאשר החיים אינם מתנהלים לפי התוכנית. הבחירה הנכונה מתחילה בהבנת הצרכים וממשיכה בבניית כיסוי שמתאים למצב המשפחתי, להכנסות ולהתחייבויות.
עבודה עם סוכן ביטוח פרטי יכולה לסייע לעשות סדר בעולם הביטוח, לבחון את הכיסויים הקיימים ולהבין אילו פתרונות עשויים להתאים למצבו של הלקוח.
בסופו של דבר, ביטוח טוב אינו נמדד רק בגובה הפיצוי או בגובה הפרמיה. הוא נמדד בהתאמה שלו לחיים האמיתיים של המבוטח ולצרכים של האנשים החשובים לו ביותר.
אם אתם שוקלים רכישת ביטוח חיים, מעוניינים לבצע בדיקה של פוליסות קיימות או מחפשים סוכן ביטוח פרטי, כדאי להתחיל במיפוי מסודר של הצרכים והכיסויים הקיימים ורק לאחר מכן לבחור את הפתרון המתאים.